
O avanço do crédito próprio no varejo ocorre em um momento de maior pressão sobre o orçamento das famílias brasileiras. Em julho de 2026, 82% das famílias brasileiras tinham dívidas a vencer, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC.
O cenário também aparece nos indicadores de inadimplência. Segundo o Mapa da Inadimplência e Negociação de Dívidas da Serasa, o Brasil chegou a 83,9 milhões de consumidores negativados em julho de 2026, o maior número da série histórica do indicador. No sistema financeiro, a inadimplência do crédito com recursos livres alcançou 6,4% em julho, alta de 0,4 ponto percentual no mês e de 0,9 ponto percentual em 12 meses. Entre as pessoas físicas, o índice chegou a 7,8%, segundo o Banco Central.
Para o varejo, o ambiente aumenta a importância da gestão do crédito concedido diretamente ao consumidor. Crediário próprio, cartão private label e modalidades como o CDC podem ampliar as possibilidades de pagamento e contribuir para vendas e fidelização, mas também transferem para o varejista parte da responsabilidade pela análise, acompanhamento e recuperação dos recursos.
Concessão de crédito deixa de depender do “feeling”
Um dos principais pontos de atenção está na origem da operação: a concessão. A análise baseada apenas no relacionamento com o consumidor ou na percepção do vendedor pode aumentar a exposição da empresa ao risco.
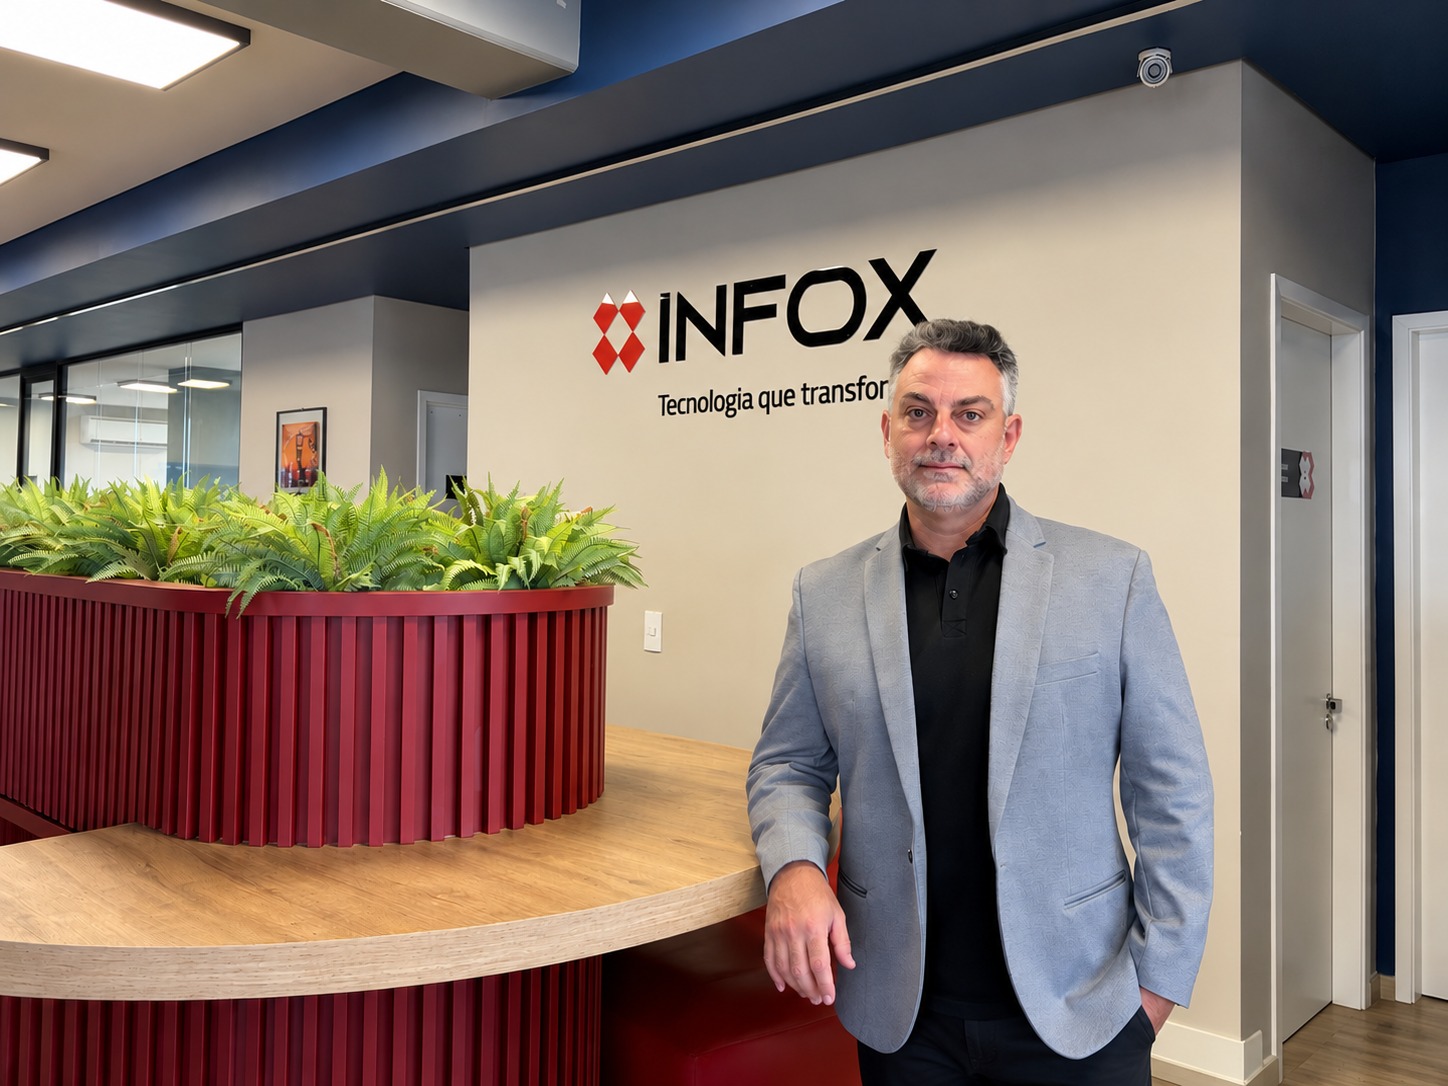
“A recomendação é estabelecer critérios objetivos, considerando histórico de pagamento, capacidade financeira e informações cadastrais. Com processos automatizados, a análise pode ocorrer de forma mais rápida e padronizada, sem transformar a concessão em um obstáculo para a compra”, afirma André Maniezo, CEO da INFOX Payments.
O executivo comenta dizendo que o desafio ganha dimensão maior em um mercado no qual o consumidor já chega ao ponto de venda com diferentes compromissos financeiros. “Para o varejista, conhecer a capacidade de pagamento antes de ampliar o limite pode ser tão importante quanto acelerar a aprovação”.
Inadimplência começa antes do vencimento
Outro ponto é o acompanhamento da carteira. Maniezo aconselha que a inadimplência não deve ser tratada apenas depois que uma parcela deixa de ser paga. “Alertas de vencimento, comunicação antecipada e diferentes canais de contato podem reduzir atrasos provocados por esquecimento e melhorar a recuperação dos valores”, diz.
Quando o atraso ocorre, a recomendação é agir rapidamente, mantendo uma abordagem que preserve o relacionamento com o consumidor. A renegociação também pode fazer parte da estratégia, principalmente quando permite recuperar recursos sem interromper definitivamente a relação comercial.
Tecnologia passa a integrar crédito, cobrança e vendas
A tecnologia é outro componente da transformação. Em vez de sistemas isolados e controles manuais, o varejo pode integrar análise de crédito, gestão de parcelas, alertas, cobrança e relatórios em uma mesma estrutura.
Segundo Maniezo, e de acordo com pesquisas realizadas pela INFOX Payments, varejistas que estruturaram operações de crédito com apoio de tecnologia, registraram, nos casos apresentados pela empresa, crescimento superior a 50% nas vendas e redução superior a 30% nas despesas operacionais relacionadas à gestão do crédito.
O executivo também destaca a possibilidade de combinar diferentes modalidades, como crédito próprio, cartão private label, CDC Digital, crédito pessoal e programas de benefícios, criando uma estrutura financeira integrada à operação comercial.
“Nesse modelo, o crédito deixa de ser uma etapa isolada do caixa e passa a gerar dados sobre comportamento de compra, recorrência, capacidade de pagamento e relacionamento com o cliente”, ressalta Maniezo.
Os dez pontos de uma operação de crédito próprio
Na avaliação apresentada pela pesquisa da INFOX Payments, uma operação estruturada deve considerar dez frentes:
- Definição de uma política de crédito objetiva;
- Automação da análise;
- Formalização das vendas;
- Centralização do controle de parcelas;
- Cobrança preventiva;
- Ação imediata diante do atraso;
- Alternativas de renegociação;
- Acompanhamento de indicadores;
- Controle da velocidade de concessão;
- Revisão periódica dos processos.
A combinação desses elementos muda a função do crédito dentro do varejo. Em vez de ser tratado apenas como instrumento para facilitar o pagamento, ele passa a integrar a estratégia comercial e financeira da empresa.
“Em um cenário de famílias mais endividadas e de custo de crédito ainda elevado, a diferença entre ampliar as vendas a prazo e transformar crédito em fonte de pressão sobre o caixa pode estar menos no produto oferecido e mais na capacidade do varejista de analisar, acompanhar e cobrar cada operação”, finaliza Maniezo.
Sobre a INFOX Payments
A INFOX Payments é uma plataforma de tecnologia financeira voltada para o varejo, com soluções para processamento de meios de pagamento e gestão de crédito.
A empresa atua com modalidades como crédito próprio, cartão private label, CDC Digital, crédito pessoal, cartões de benefícios e programas de fidelidade, além de ferramentas de gestão, relatórios e integração da operação de crédito.